Портфель автокредитов по итогам II квартала 2026 года
09 сентября 2026
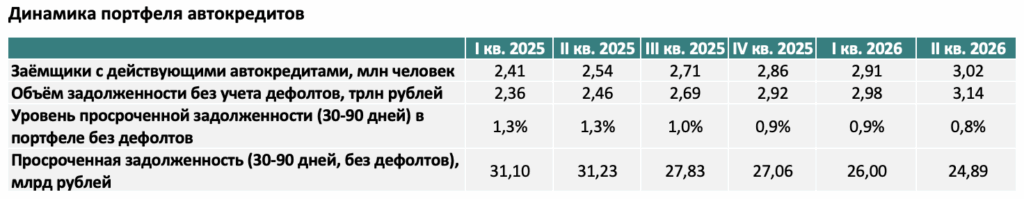
По данным Объединённого Кредитного Бюро, совокупный портфель автокредитов без учёта дефолтов по итогам II квартала 2026 года вырос до 3,14 трлн рублей, а количество заёмщиков в сегменте – до 3,02 млн человек. В I квартале 2026 года портфель автокредитов без учёта дефолтов был равен 2,98 трлн рублей, количество заёмщиков составляло 2,91 млн человек. Во II квартале 2025 года портфель составлял 2,46 трлн рублей, количество заёмщиков – 2,54 млн человек.
Просроченная задолженность на срок 30-90 дней в портфеле без учёта дефолтов по итогам II квартала 2026 года снизилась до 0,8% против 0,9% в I квартале 2026 и 1,3% во II квартале 2025 года. В денежном эквиваленте на конец II квартала 2026 года уровень просроченной задолженности снизился до 24,89 млрд рублей против 26,00 млрд рублей в I квартале 2026 года и 31,23 млрд рублей во II квартале 2025 года.
У 68% заёмщиков с автокредитом есть как минимум ещё один розничный кредит. Из них у 27% – один кредит, у 18% – два, у 10% – три, а у 13% – четыре и более. Средняя совокупная задолженность таких заёмщиков по всем кредитным продуктам достигает 2,2 млн рублей.
Николай Филиппов, директор по риск-менеджмент методологии и дата аналитике Объединённого Кредитного Бюро:
«По итогам II квартала 2026 года портфель автокредитов превысил 3 трлн рублей, продемонстрировав ожидаемый рост. Во-первых, в I полугодии 2026 года авторынок показал умеренный, но всё же подъём, что стимулировало спрос и на автокредиты. По сравнению с аналогичным периодом 2025 года количество выданных кредитов увеличилось на 15%, а их объём – на 40%. Принимая во внимание длинные сроки автокредитов (в среднем 6 лет), это привело к превалированию прироста портфеля над погашением за счёт новых выдач. Во-вторых, досрочному погашению автокредитов препятствует ряд факторов. С одной стороны, значительная часть автокредитов выдаётся в рамках программ дистрибьюторов с субсидированными ставками, и гасить такие кредиты досрочно экономически нецелесообразно. С другой стороны, если речь идёт о рыночных программах, то сочетание текущих ставок и цен на автомобили приводит к высоким ежемесячным платежам, составляющим существенную долю доходов заёмщиков, что также не способствует досрочному погашению.
Важным позитивным фактором стало улучшение качества портфеля: темп возникновения новой просрочки во II квартале продолжил снижение после небольшого всплеска в начале прошлого года».
ОБЪЕДИНЕННОЕ КРЕДИТНОЕ БЮРО (БКИ ОКБ) создано в 2004 году и является крупнейшим бюро России по объёму базы данных. Бюро уделяет большое внимание не только количеству кредитных историй в базе данных, но и качеству предоставляемых данных. Линейка сервисов БКИ ОКБ обеспечивает все этапы работы кредитного конвейера – от получения кредитных отчетов и скорингов, до комплексных решений по управлению портфелем и предотвращению мошенничества. В числе клиентов БКИ ОКБ более 600 кредитных организаций, МФО, КПК, страховых компаний и операторов связи. https://bki-okb.ru/
ОНЛАЙН-ПЛАТФОРМА КРЕДИСТОРИЯ – для всех, кто хочет самостоятельно управлять своей финансовой репутацией. Сервисы Кредистории помогают разобраться в кредитной истории, найти правильное финансовое решение и получить умную помощь по подбору финансовых услуг. https://credistory.ru/
Читайте также
Кредитный рейтинг жителей регионов России в августе 2026 года
24 сентября 2026
Итоги ипотечного кредитования в августе 2026 года
23 сентября 2026
Кредитный рейтинг россиян по итогам августа 2026 года
22 сентября 2026
Итоги выдач ипотеки с господдержкой в августе 2026 года