Итоги ипотечного кредитования в марте и I квартале 2026 года
21 апреля 2026
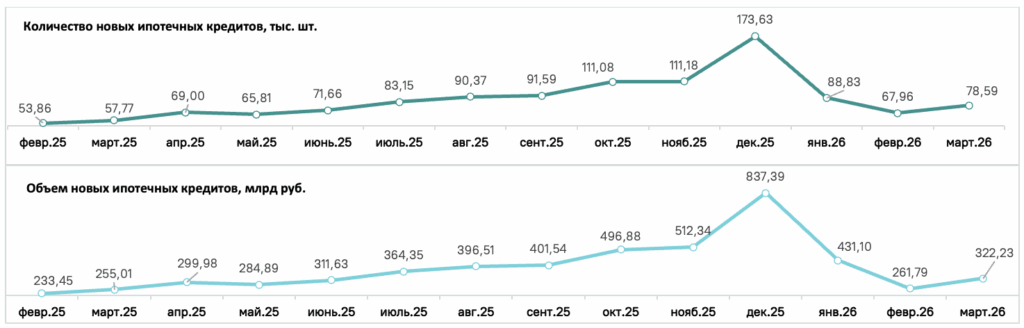
По данным Объединённого Кредитного Бюро, за март банки выдали россиянам 78,59 тыс. кредитов на покупку жилья[1]. По сравнению с результатами предыдущего месяца, количество выдач выросло на 16%: в феврале было выдано 67,96 тыс. кредитов. В годовом выражении количество выдач выросло на 36%: в марте 2025 г. было выдано 57,77 тыс. ипотек.
Объём выдач ипотечных кредитов в марте увеличился до 322,23 млрд руб., что на 23% больше, чем в феврале, когда объём выдач составил 261,79 млрд руб. В годовом выражении объём кредитования вырос на 26%: в марте 2025 г. банки выдали ипотек на 255,01 млрд руб.
В марте доля нового жилья чуть поднялась до 28% от общего количества и 41% от общего объёма ипотечных кредитов (доля вторичного жилья составила 72% и 59% соответственно). В феврале на новостройки приходилось 27% от общего количества и 40% от общего объёма ипотечного кредитования (доля вторички – 73% и 60% соответственно). В марте 2025 года доля первичного жилья занимала 53% от общего количества и 66% от общего объёма ипотечного кредитования (доля вторички – 47% и 34% соответственно).
Средний размер ссуды на покупку жилья в марте вырос по сравнению с показателем февраля почти на 250 тыс. руб. до 4,10 млн руб. При этом средний размер ипотеки на покупку жилья в новостройке был равен 5,81 млн руб., на покупку вторички – 3,30 млн руб. В феврале сумма ипотечного кредита составляла в среднем 3,85 млн руб., при покупке новостройки средний чек поднимался до 5,74 млн руб., при покупке жилья на вторичном рынке – опускался до 3,16 млн руб. В марте 2025 г. средний размер ипотечного кредита составлял 4,41 млн руб., для первичного жилья он был равен 5,63 млн руб., для вторичного – 3,35 млн руб.
Средний срок ипотеки в марте по сравнению с показателем февраля увеличился на 8 месяцев и составил 245 мес. (20 лет 5 мес.). Разница в сроках кредитования на покупку жилья на первичном и вторичном рынках составила почти 6 лет: кредит на новое жильё банки выдавали в среднем на 302 мес. (25 лет 2 мес.), на жильё во вторичном секторе – на 232 мес. (19 лет 4 мес.). В феврале средний срок ипотеки составлял 237 мес. (19 лет 9 мес.), на покупку новостройки – 301 мес. (25 лет 1 мес.), на вторичку – 227 мес. (18 лет 11 мес.). В марте 2025 года средний срок ипотечного кредитования составлял 267 мес. (22 года 3 мес.), при покупке новостройки – 320 мес. (26 лет 8 мес.), при покупке вторичного жилья – 247 мес. (20 лет 7 мес.).
Полная стоимость кредита (ПСК) на покупку жилья в марте опустилась до 17,10%. При этом ПСК на покупку квартиры в новостройке была равна 15,33%, на покупку жилья на вторичном рынке – 18,55%. В феврале ПСК по ипотеке в целом была на уровне 18,85%, ПСК на приобретение жилья в новостройке составляла 17,27%, на вторичном рынке – 19,93%.
Итоги Iквартала 2026 года
За I квартал 2026 года россияне оформили 235,37 тыс. ипотечных кредитов на общую сумму 1,02 трлн руб. Среднемесячный объём выдач составил 338,37 млрд рублей.
По сравнению с IV кварталом 2025 года количество кредитов сократилось на 41%, объём выдач – на 45%: с октября по декабрь 2025 года было выдано 395,89 тыс. ипотек на 1,85 трлн руб., в среднем за месяц – на 615,53 млрд руб.
По сравнению с I кварталом 2025 года количество выдач в сегменте выросло на 66%, объём – на 67%: в январе-марте прошлого года было выдано 142,12 тыс. кредитов на 608,69 млрд руб., в среднем за месяц – на 202,90 млрд руб.
Михаил Алексин, генеральный директор Объединённого Кредитного Бюро:
«В марте темпы ипотечного кредитования выросли по сравнению с февралём, но не смогли достичь уровней II половины прошлого года. Основной причиной стало ограничение льготных госпрограмм. Даже последовательное снижение ключевой ставки Банком России и, как следствие, удешевление кредитов не смогли оживить спрос. Очевидно, текущие ставки всё ещё слишком высоки для рынка недвижимости. Заёмщики занимают выжидательную позицию, рассчитывая на дальнейшее смягчение условий, ведь в долгосрочных ипотечных кредитах изменение ставки даже на полпроцента влияет на решение о целесообразности заключения всей сделки.»
РЕГИОНАЛЬНЫЕ ДАННЫЕ
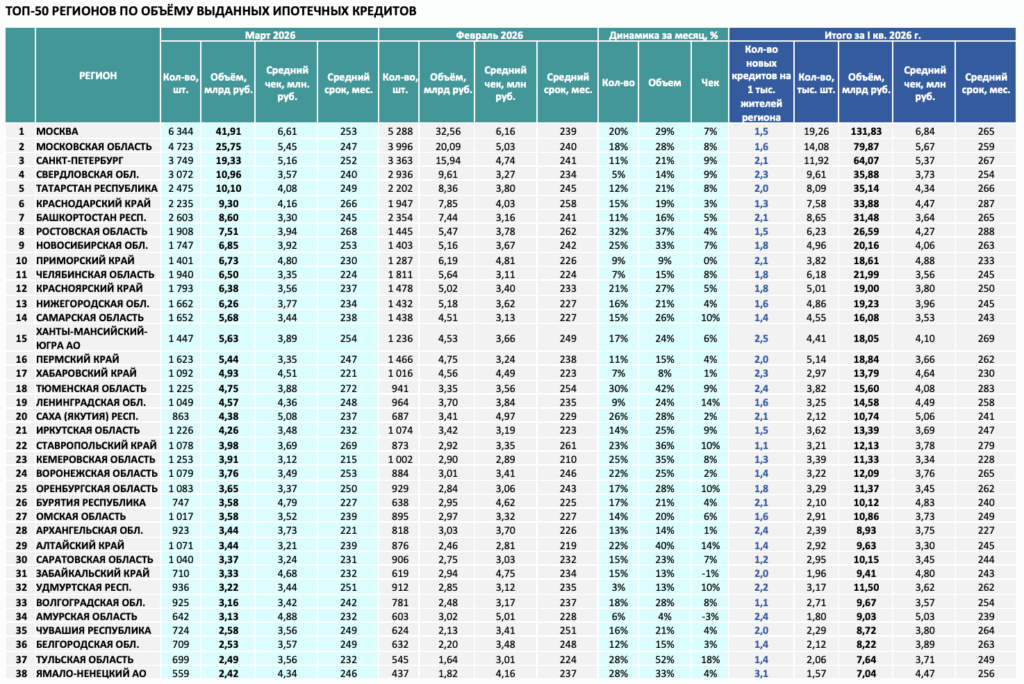
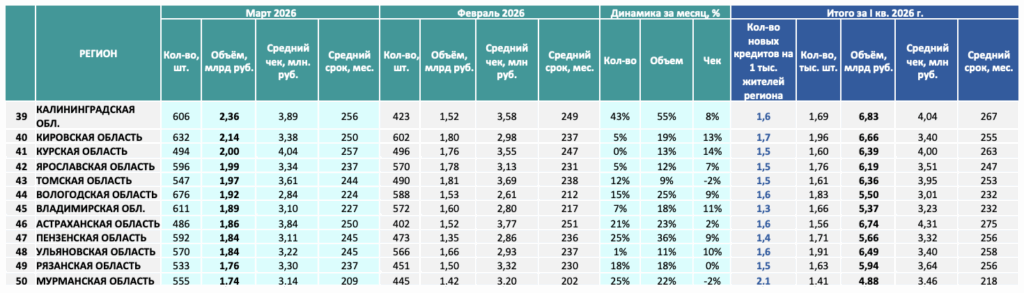
В ТОП-5 регионов по объёму ипотечного кредитования в марте вошли:
Москва – 6,34 тыс. кредитов на 41,91 млрд руб. (по сравнению с февралём: кол-во +20%, объём +29%);
Московская обл. – 4,72 тыс. кредитов на 25,75 млрд руб. (кол-во +18%, объём +28%);
Санкт-Петербург – 3,75 тыс. кредитов на 19,33 млрд руб. (кол-во +11%, объём +21%);
Свердловская обл. – 3,07 тыс. кредитов на 10,96 млрд руб. (кол-во +5%, объём +14%);
Татарстан – 2,48 тыс. кредитов на 10,10 млрд руб. (кол-во +12%, объём +21%).
Самые крупные ипотечные кредиты в марте выдавали жителям Москвы – в среднем 6,61 млн руб., Московской обл. – 5,45 млн руб. и Санкт-Петербурга – 5,16 млн руб.
Самый длительный средний срок ипотечного кредитования в марте зафиксирован в Ингушетии – 303 мес. (25 лет 3 мес.), самый короткий – в респ. Алтай – 190 мес. (15 лет 10 мес.).
В I квартале 2026 года жители Ямало-Ненецкого АО проявили наибольший интерес к ипотечному кредитованию: на каждую тысячу человек в регионе пришлось по 3 новых ипотеки. Наименьший интерес к кредитам на покупку жилья проявили жители Северной Осетии, Карачаево-Черкесии, Севастополя, Крыма, Кабардино-Балкарии, Чечни, Ингушетии и Дагестана. В этих регионах за квартал было оформлено менее одного нового ипотечного кредита на тысячу жителей.
[1] Учитываются ипотечные кредиты банков, передающих данные в ОКБ, по которым подписаны договоры и банком фактически перечислены средства на счета клиентов в этом месяце. В некоторых случаях расхождение даты подписания договора и зачисления средств может составлять до 180 дней.
ОБЪЕДИНЕННОЕ КРЕДИТНОЕ БЮРО (ОКБ)
Бюро создано в 2004 году и является крупнейшим бюро России по объему базы данных. Бюро уделяет большое внимание не только количеству кредитных историй в базе данных, но и качеству предоставляемых данных. Линейка сервисов ОКБ обеспечивает все этапы работы кредитного конвейера – от получения кредитных отчетов и скорингов, до комплексных решений по управлению портфелем и предотвращению мошенничества. В числе клиентов ОКБ более 600 кредитных организаций, МФО, КПК, страховых компаний и операторов связи. https://bki-okb.ru
ОНЛАЙН-ПЛАТФОРМА КРЕДИСТОРИЯ
Кредистория – платформадля всех, кто хочет самостоятельно управлять своей финансовой репутацией. Сервисы Кредистории помогают разобраться в кредитной истории, найти правильное финансовое решение и получить умную помощь по подбору финансовых услуг. https://credistory.ru/
Читайте также
Кредитный рейтинг жителей регионов России в августе 2026 года
24 сентября 2026
Итоги ипотечного кредитования в августе 2026 года
23 сентября 2026
Кредитный рейтинг россиян по итогам августа 2026 года
22 сентября 2026
Итоги выдач ипотеки с господдержкой в августе 2026 года