Итоги автокредитования за март и I квартал 2026 года
16 апреля 2026
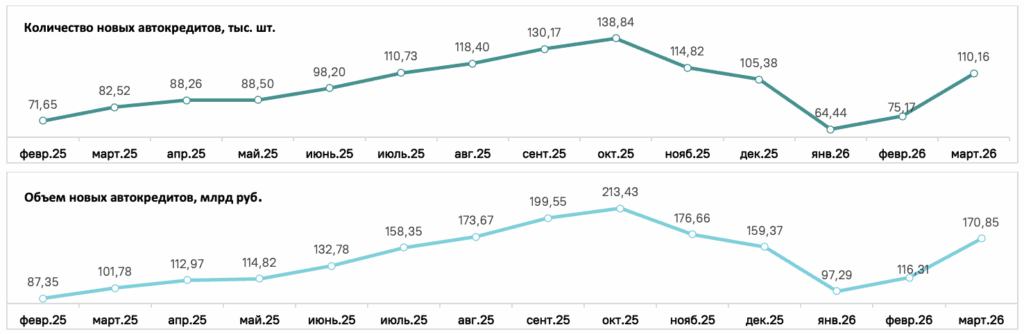
По данным Объединённого Кредитного Бюро, в марте банки выдали россиянам 110,16 тыс. автокредитов. По сравнению с предыдущим месяцем, количество выдач выросло на 47%: в феврале было оформлено 75,17 тыс. кредитов на покупку авто. В годовом выражении количество выдач выросло на 33%: в марте 2025 г. банки выдали 82,52 тыс. автокредитов.
Объём выдач автокредитов в марте составил 170,85 млрд руб. За месяц показатель вырос также на 47%: в феврале автокредитов было выдано на 116,31 млрд руб. В годовом выражении объём кредитования в сегменте вырос на 68%: в марте 2025 года банки выдали кредиты на 101,78 млрд руб.
Доля кредитов на покупку новых авто в марте составила 71% от общего количества и 72% от общего объёма автокредитов. В феврале на новые машины приходилось 66% от общего количества и 69% от общего объёма автокредитов. Годом ранее доля новых машин в общем количестве и объёме выдач была равна 64%.
Средний чек автокредита в марте составил 1,55 млн рублей. При этом средняя сумма кредита на новые авто снизилась до 1,60 млн рублей (с 1,65 млн руб. в феврале), а на автомобили с пробегом подросла до 1,48 млн рублей (с 1,45 млн руб. месяцем ранее). В годовом выражении средний размер автокредита увеличился более чем на 300 тыс. рублей: в марте 2025 года он составлял 1,23 млн рублей.
Средний срок автокредита в марте был равен 70 мес. (5 лет 10 мес.), что на 1 мес. короче, чем в феврале. За год средний срок автокредита вырос на 5 мес.: в марте 2025 года он составлял 65 мес. (5 лет 5 мес.).
Полная стоимость кредита (ПСК) на покупку автомобиля в марте 2026 года составила 19,96%. Для владельцев новых авто ПСК была 19,21%, тогда как для автомобилей с пробегом – 24,13%. В феврале ПСК в автокредитовании была выше: 21,54% в среднем, 22,45% для новых авто и 24,56% для б/у. В марте 2025 года средневзвешенная ПСК в сегменте составляла 24,05%.
За I квартал 2026 года россияне оформили 249,77 тыс. автокредитов на общую сумму 384,44 млрд руб. Среднемесячный объём выдач составил 128,15 млрд рублей.
По сравнению с IV кварталом 2025 года количество и объём выдач сократились на 30%: с октября по декабрь 2025 года было выдано 359,04 тыс. автокредитов на 549,46 млрд руб., в среднем за месяц – на 183,15 млрд руб.
По сравнению с I кварталом 2025 года количество выдач в сегменте выросло на 10%, объём – на 37%: в январе-марте прошлого года было выдано 227,98 тыс. кредитов на 280,92 млрд руб., в среднем за месяц – на 93,64 млрд руб.
Николай Филиппов, директор по риск-менеджмент методологии и дата аналитике Объединённого Кредитного Бюро:
«В начале 2026 года на рынке автокредитования наблюдалось сезонное затишье, которое усугубилось за счёт смещения спроса на конец 2025 года, когда многие стремились купить автомобиль до повышения утильсбора.
С приходом весны рынок начал восстанавливаться. Традиционный сезонный рост дополнительно стимулируют и другие факторы: у многих граждан заканчиваются сроки банковских вкладов, и они предпочитают инвестировать сбережения в реальные активы, такие как автомобиль. Эта тенденция может стать определяющей на протяжении всего 2026 года.»
По данным Объединённого Кредитного Бюро, в марте банки выдали россиянам 110,16 тыс. автокредитов. По сравнению с предыдущим месяцем, количество выдач выросло на 47%: в феврале было оформлено 75,17 тыс. кредитов на покупку авто. В годовом выражении количество выдач выросло на 33%: в марте 2025 г. банки выдали 82,52 тыс. автокредитов.
Объём выдач автокредитов в марте составил 170,85 млрд руб. За месяц показатель вырос также на 47%: в феврале автокредитов было выдано на 116,31 млрд руб. В годовом выражении объём кредитования в сегменте вырос на 68%: в марте 2025 года банки выдали кредиты на 101,78 млрд руб.
Доля кредитов на покупку новых авто в марте составила 71% от общего количества и 72% от общего объёма автокредитов. В феврале на новые машины приходилось 66% от общего количества и 69% от общего объёма автокредитов. Годом ранее доля новых машин в общем количестве и объёме выдач была равна 64%.
Средний чек автокредита в марте составил 1,55 млн рублей. При этом средняя сумма кредита на новые авто снизилась до 1,60 млн рублей (с 1,65 млн руб. в феврале), а на автомобили с пробегом подросла до 1,48 млн рублей (с 1,45 млн руб. месяцем ранее). В годовом выражении средний размер автокредита увеличился более чем на 300 тыс. рублей: в марте 2025 года он составлял 1,23 млн рублей.
Средний срок автокредита в марте был равен 70 мес. (5 лет 10 мес.), что на 1 мес. короче, чем в феврале. За год средний срок автокредита вырос на 5 мес.: в марте 2025 года он составлял 65 мес. (5 лет 5 мес.).
Полная стоимость кредита (ПСК) на покупку автомобиля в марте 2026 года составила 19,96%. Для владельцев новых авто ПСК была 19,21%, тогда как для автомобилей с пробегом – 24,13%. В феврале ПСК в автокредитовании была выше: 21,54% в среднем, 22,45% для новых авто и 24,56% для б/у. В марте 2025 года средневзвешенная ПСК в сегменте составляла 24,05%.
За I квартал 2026 года россияне оформили 249,77 тыс. автокредитов на общую сумму 384,44 млрд руб. Среднемесячный объём выдач составил 128,15 млрд рублей.
По сравнению с IV кварталом 2025 года количество и объём выдач сократились на 30%: с октября по декабрь 2025 года было выдано 359,04 тыс. автокредитов на 549,46 млрд руб., в среднем за месяц – на 183,15 млрд руб.
По сравнению с I кварталом 2025 года количество выдач в сегменте выросло на 10%, объём – на 37%: в январе-марте прошлого года было выдано 227,98 тыс. кредитов на 280,92 млрд руб., в среднем за месяц – на 93,64 млрд руб.
С приходом весны рынок начал восстанавливаться. Традиционный сезонный рост дополнительно стимулируют и другие факторы: у многих граждан заканчиваются сроки банковских вкладов, и они предпочитают инвестировать сбережения в реальные активы, такие как автомобиль. Эта тенденция может стать определяющей на протяжении всего 2026 года.»
ОБЪЕДИНЕННОЕ КРЕДИТНОЕ БЮРО (ОКБ)
Бюро создано в 2004 году и является крупнейшим бюро России по объему базы данных. Бюро уделяет большое внимание не только количеству кредитных историй в базе данных, но и качеству предоставляемых данных. Линейка сервисов ОКБ обеспечивает все этапы работы кредитного конвейера – от получения кредитных отчетов и скорингов, до комплексных решений по управлению портфелем и предотвращению мошенничества. В числе клиентов ОКБ более 600 кредитных организаций, МФО, КПК, страховых компаний и операторов связи. https://bki-okb.ru
ОНЛАЙН-ПЛАТФОРМА КРЕДИСТОРИЯ
Кредистория – платформадля всех, кто хочет самостоятельно управлять своей финансовой репутацией. Сервисы Кредистории помогают разобраться в кредитной истории, найти правильное финансовое решение и получить умную помощь по подбору финансовых услуг. https://credistory.ru/
Читайте также
Кредитный рейтинг жителей регионов России в августе 2026 года
24 сентября 2026
Итоги ипотечного кредитования в августе 2026 года
23 сентября 2026
Кредитный рейтинг россиян по итогам августа 2026 года
22 сентября 2026
Итоги выдач ипотеки с господдержкой в августе 2026 года