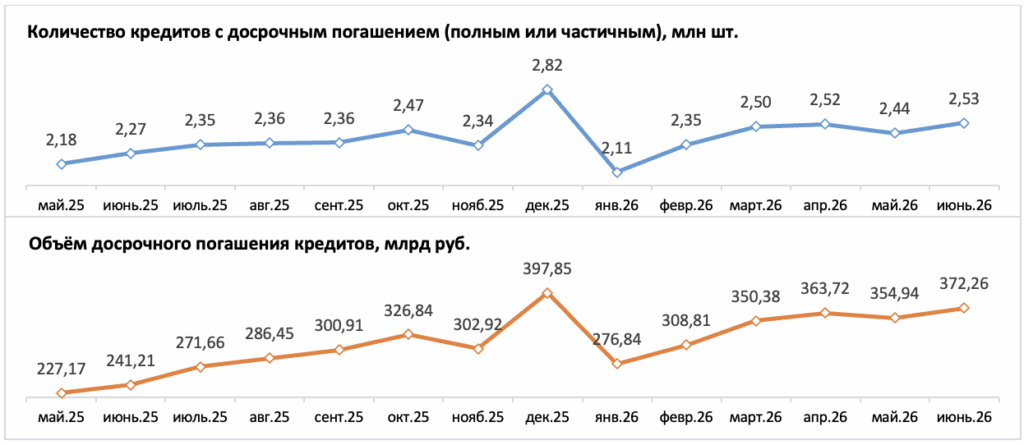
По данным Объединённого Кредитного Бюро, в июне россияне направили 372,26 млрд рублей на досрочное погашение по 2,53 млн кредитных договоров. Из них 235,84 млрд рублей (63,4%) было направлено на полное досрочное погашение и 136,43 млрд рублей (36,6%) – на частичное. Доля досрочного погашения в портфеле розничного банковского кредитования составила 1,1%.
За месяц количество кредитных договоров с досрочным погашением выросло на 3,6%, а общий объём средств – на 4,9%. В мае граждане направили на досрочное погашение 354,94 млрд рублей по 2,44 млн кредитных договоров. Из них 219,78 млрд рублей (61,9%) – на полное досрочное погашение и 135,16 млрд рублей (38,1%) – на частичное.
За год количество кредитных договоров с досрочным погашением выросло на 31,5%, а общий объём средств – на 74,5%. В июне 2025 года доля досрочного погашения в портфеле розничного банковского кредитования составляла 0,8%: россияне направили на выплату раньше срока 241,21 млрд рублей по 2,27 млн кредитных договоров. При этом доля полного досрочного погашения была ниже – 56,0% (135,15 млрд рублей), а частичного, соответственно, выше – 44,0% (106,06 млрд рублей).
В структуре досрочного погашения наибольшую долю занимают кредиты наличными: в июне текущего года 49,3% всех досрочных платежей, или 183,67 млрд рублей, пришлось именно на этот сегмент. Ипотека заняла долю в 35,1% (130,62 млрд рублей), автокредиты – 14,3% (53,15 млрд рублей), POS-кредиты – 1,3% (4,83 млрд рублей).
За год структура досрочного погашения изменилась незначительно: в июне 2025 года кредиты наличными занимали долю 48,4% от всех выплат раньше срока, или 116,82 млрд рублей, ипотека – 35,2% (84,96 млрд рублей), автокредиты – 14,4% (34,83 млрд рублей), POS-кредиты – 1,9% (4,60 млрд рублей).
Михаил Алексин, генеральный директор Объединённого Кредитного Бюро:
«Структура досрочных погашений по видам кредитов вполне логична: чем больше совокупный портфель по продукту, тем выше объём погашений, в том числе досрочных. Именно поэтому на кредиты наличными и ипотеку приходится большая часть таких выплат.
При этом, несмотря на то что ипотечный портфель превосходит портфель кредитов наличными почти в три раза, по объёму досрочного погашения он ему уступает. Связано это с тем, что, во-первых, ежемесячный платёж по ипотеке составляет значительную часть дохода семьи, поэтому не у всех заёмщиков есть возможность вносить дополнительные суммы на погашение раньше срока. Во-вторых, существенная часть ипотечного портфеля была выдана под невысокие проценты – по льготным госпрограммам или ещё до повышения ключевой ставки. Погашать такие кредиты досрочно экономически нецелесообразно: выгоднее разместить свободные средства на вкладе под более высокий процент.
Рост объёмов досрочного погашения кредитов объясняется несколькими факторами. Первый – опять же банковские вклады, сроки по которым постепенно истекают, и вкладчики, не видя возможности переразместить средства с желаемой выгодой, направляют их на досрочное погашение кредитов.
Второй, менее очевидный фактор – это «взросление» кредитного портфеля. Чем больше времени проходит с момента выдачи долгосрочных кредитов (речь в первую очередь об ипотеке и автокредитах), тем чаще заёмщики гасят их досрочно. Происходит это потому, что аннуитетный (неизменный ежемесячный) платёж зафиксирован и с момента выдачи кредита не меняется, в то время как доходы заёмщика со временем растут. В результате у него появляются свободные средства, которые он может направить на закрытие долга раньше срока.»
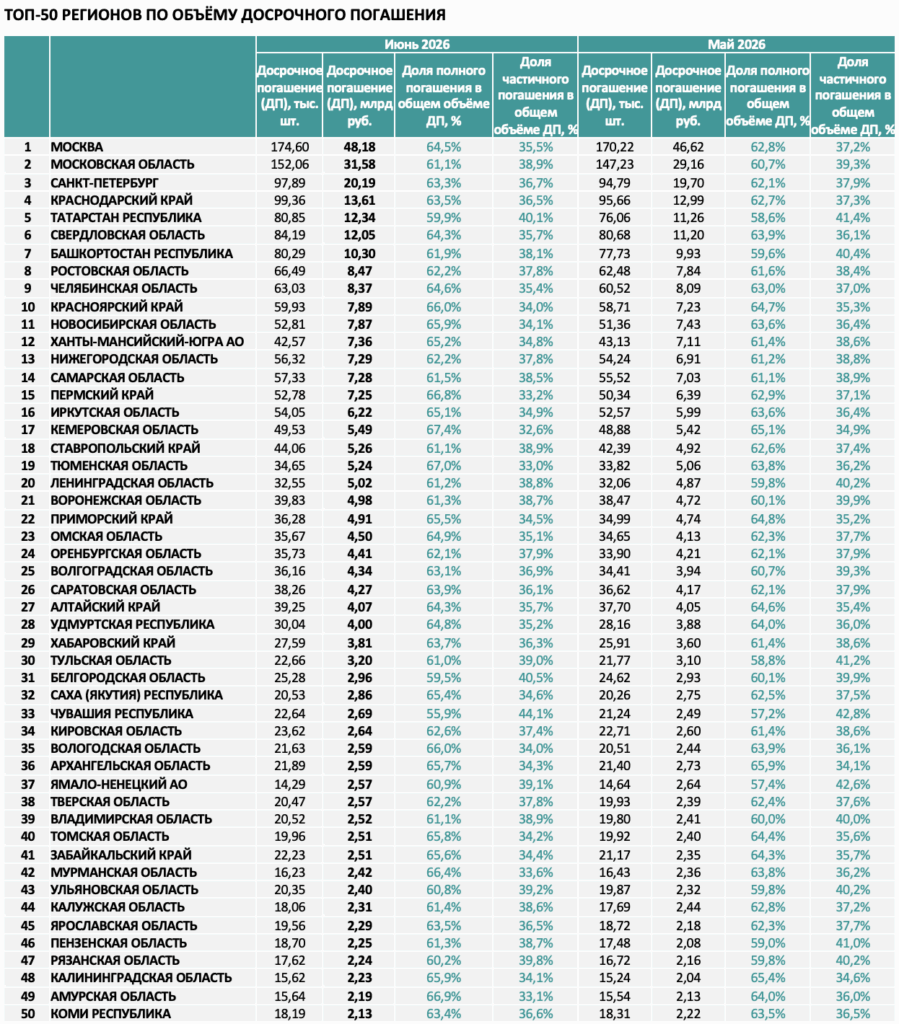
РЕГИОНАЛЬНЫЕ ДАННЫЕ
В ТОП-5 регионов по объёмам денежных средств, направленных гражданами на полное или частичное досрочное погашение кредитов, в июне вошли:
Москва – 48,18 млрд рублей по 174,60 тыс. кредитных договоров;
Московская область – 31,58 млрд рублей по 152,06 тыс. договоров;
Санкт-Петербург – 20,19 млрд рублей по 97,89 тыс. договоров;
Краснодарский край – 13,61 млрд рублей по 99,36 тыс. договоров;
Татарстан – 12,34 млрд рублей по 80,85 тыс. договоров.
ОБЪЕДИНЕННОЕ КРЕДИТНОЕ БЮРО (ОКБ)
Бюро создано в 2004 году и является крупнейшим бюро России по объему базы данных. Бюро уделяет большое внимание не только количеству кредитных историй в базе данных, но и качеству предоставляемых данных. Линейка сервисов ОКБ обеспечивает все этапы работы кредитного конвейера – от получения кредитных отчетов и скорингов, до комплексных решений по управлению портфелем и предотвращению мошенничества. В числе клиентов ОКБ более 600 кредитных организаций, МФО, КПК, страховых компаний и операторов связи. https://bki-okb.ru
ОНЛАЙН-ПЛАТФОРМА КРЕДИСТОРИЯ
Кредистория – платформадля всех, кто хочет самостоятельно управлять своей финансовой репутацией. Сервисы Кредистории помогают разобраться в кредитной истории, найти правильное финансовое решение и получить умную помощь по подбору финансовых услуг. https://credistory.ru/
Читайте также
Кредитный рейтинг жителей регионов России в августе 2026 года
24 сентября 2026
Итоги ипотечного кредитования в августе 2026 года
23 сентября 2026
Кредитный рейтинг россиян по итогам августа 2026 года
22 сентября 2026
Итоги выдач ипотеки с господдержкой в августе 2026 года